Observasjoner fra praksis: Delårsrapportering og balanseføring
I årets EY-undersøkelse av regnskapspraksis blant norske børsnoterte selskaper sto delårsrapportering og balanseføring på agendaen.
Bakgrunn
EY har i en årrekke gjennomført praksisundersøkelser med det formål å gi en oversikt over praktisk anvendelse av IFRS i Norge, identifisere utviklingstrender, samt å bidra til en bedre forståelse av aktuelle regnskapsmessige problemstillinger. 2026 er intet unntak. Temaet for praksisundersøkelsen har i foregående år variert.
Årets praksisundersøkelse er oppsummert i to artikler som hver for seg adresserer delårsrapportering og nedskrivning, usikkerhetsinformasjon og balanseføring. I det følgende er det funnene fra delårsrapportering og balanseføring som gjengis. Praksisundersøkelsen inneholder flere praksiseksempler (utdrag fra ulike selskapers 2025-regnskap). Formålet med disse er kun å illustrere utvalgte observasjoner, men de er ikke gjengitt i denne artikkelen (se de publiserte artiklene, jf. fotnote 1).
Datagrunnlaget i årets praksisundersøkelse er hentet fra 2025-regnskapene til selskap som utgjør Oslo Børs’ hovedaksjeindeks, OSEBX, og rapporterer etter IFRS, som utgjør 60 selskaper. Deler av undersøkelsen om delårsrapportering omfatter alle selskapene listet på Oslo Børs, som utgjør 193 selskaper (dette er spesifisert hvor aktuelt). Selskaper som har blitt strøket etter årsslutt, og selskaper som ikke hadde avlagt årsregnskap per 31. mai 2026, er utelatt.
Delårsrapportering
Delårsrapporter er en viktig informasjonskilde for analytikere og investorer. Hyppigere rapportering gir investorer mer relevant og tidsriktig informasjon i en tid hvor økonomisk usikkerhet kan gjøre at situasjonen endrer seg raskt. Delårsrapportering gjør regnskapsbrukerne bedre i stand til å vurdere fremtidig inntjening, og prisingen av aksjer blir mer effektiv. Når selskaper publiserer delårsresultater, ser man ofte direkte effekter på dette i aksjekursen, noe som tyder på at markedsreaksjoner på delårsrapporter både er raskere og sterkere enn ved sjeldnere rapportering*Quarterly vs. Semiannual Reporting: A Cross-Market Analysis of Earnings Announcement Reactions in the US and Europe (M. A. Ritter, Y. J. Ugras), International Journal of Financial Studies (5. November 2025), 13(4). Det betyr ikke at årsrapporten ikke er et verdifullt dokument. Mindre formkrav til delårsrapportene sammenlignet med årsrapporter kan også føre til redusert sammenlignbarhet mellom selskaper.
Frem til 2017 var det for selskaper på Oslo Børs krav om kvartalsrapportering, men dette kravet ble i 2017 erstattet med et krav om halvårs- og årsrapportering i tråd med IFRS. Oslo Børs anbefaler imidlertid at selskapene også offentliggjør delårsrapporter for første og tredje kvartal*Se Oslo Børs’ IR-anbefaling (2021) på oslobors.no. Børsnoterte selskaper i Norge må utarbeide konsernregnskap i henhold til IFRS-regnskapsstandarder og regnskapsstandarden for delårsregnskaper ved utarbeidelse av halvårsregnskap (IAS 34 Delårsrapportering). Oslo Børs anbefaler videre at kvartalsrapportene avlegges i samsvar med IAS 34, eller som et alternativ en forenklet delårsrapport som inneholder resultatoppstilling, balanseoppstilling, kontantstrømoppstilling, noteinformasjon som er viktig, omtale av utvikling og resultat i perioden, med regnskapsprinsipper som er i samsvar med IFRS.
Mer enn ni av ti (182 av 193) av selskapene listet på Euronext Oslo Børs («Oslo Børs)» rapporterte kvartalsvise tall i 2025, og åtte av ti (146 av 187) selskaper fulgte anbefalingen til Oslo Børs og avla kvartalsrapport etter IAS 34 (seks av selskapene rapporterte etter US GAAP). Det ble gjort tilsvarende funn i praksisundersøkelsen i 2017 som var første året hvor kravet om kvartalsrapport var opphevet. Den gangen avla imidlertid flere, ni av ti (162 av 172) selskaper, kvartalsrapport etter IAS 34. Det har med andre ord vært en betydelig nedgang i selskaper som rapporterer kvartalsvis etter IAS 34 siden 2017. I 2017 var det 11 selskaper som unnlot å rapportere etter IAS 34 i kvartalene. I 2025 var det 41 selskaper.
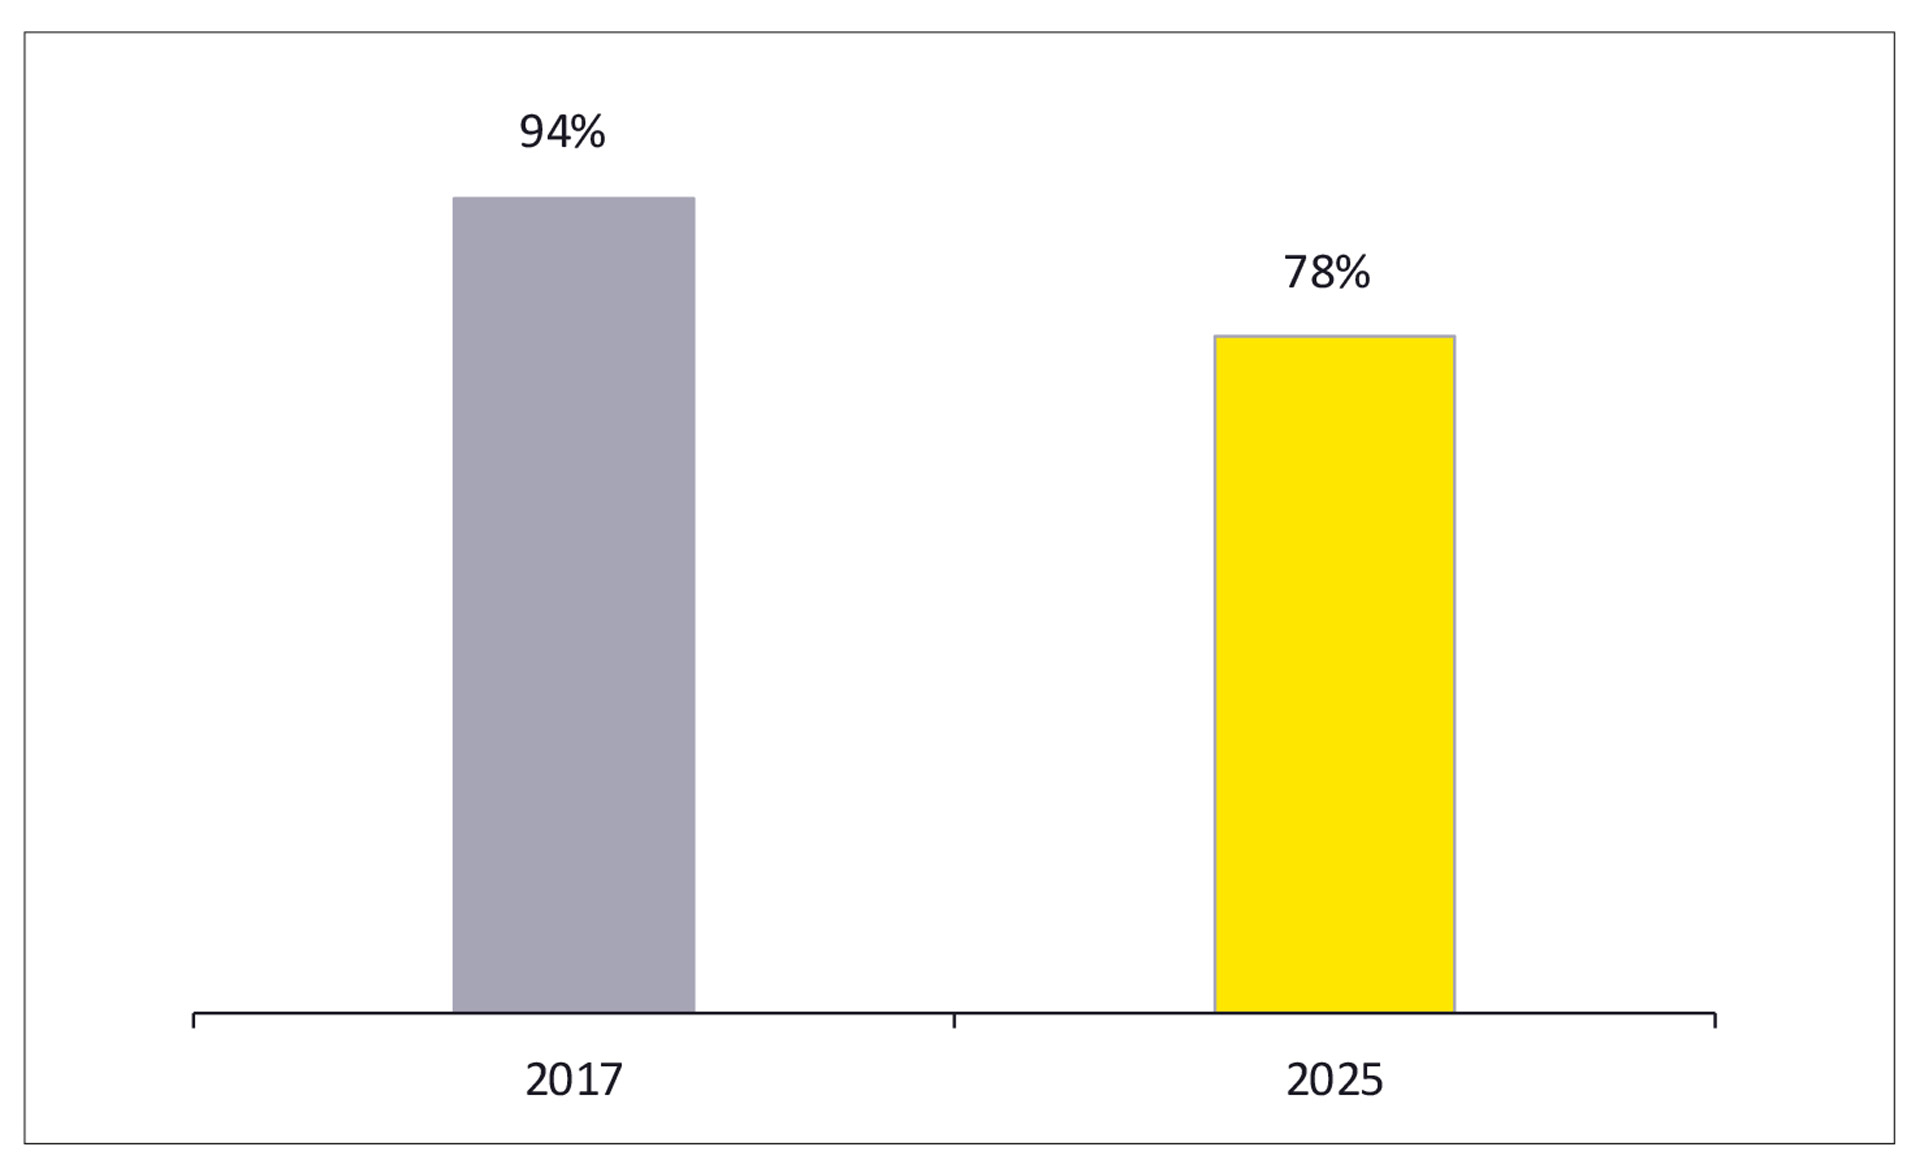
Figur 1: Andel selskaper (%) med IAS 34-rapport i første og tredje kvartal
Av selskapene listet på Oslo Børs som rapporterte etter IFRS i 2025, rapporterte rundt to av ti (32 av 187) selskaper to halvårsrapporter i henhold til IAS 34 og én helårsrapport eller én halvårsrapport i henhold til IAS 34 og én helårsrapport. Alle selskapene på Oslo Børs rapporterte halvårsrapport i henhold til IAS 34, i tråd med børsens krav. Noen få selskaper rapporterte etter IAS 34 i fra første til tredje kvartal, men hadde ikke delårsrapport for fjerde kvartal.
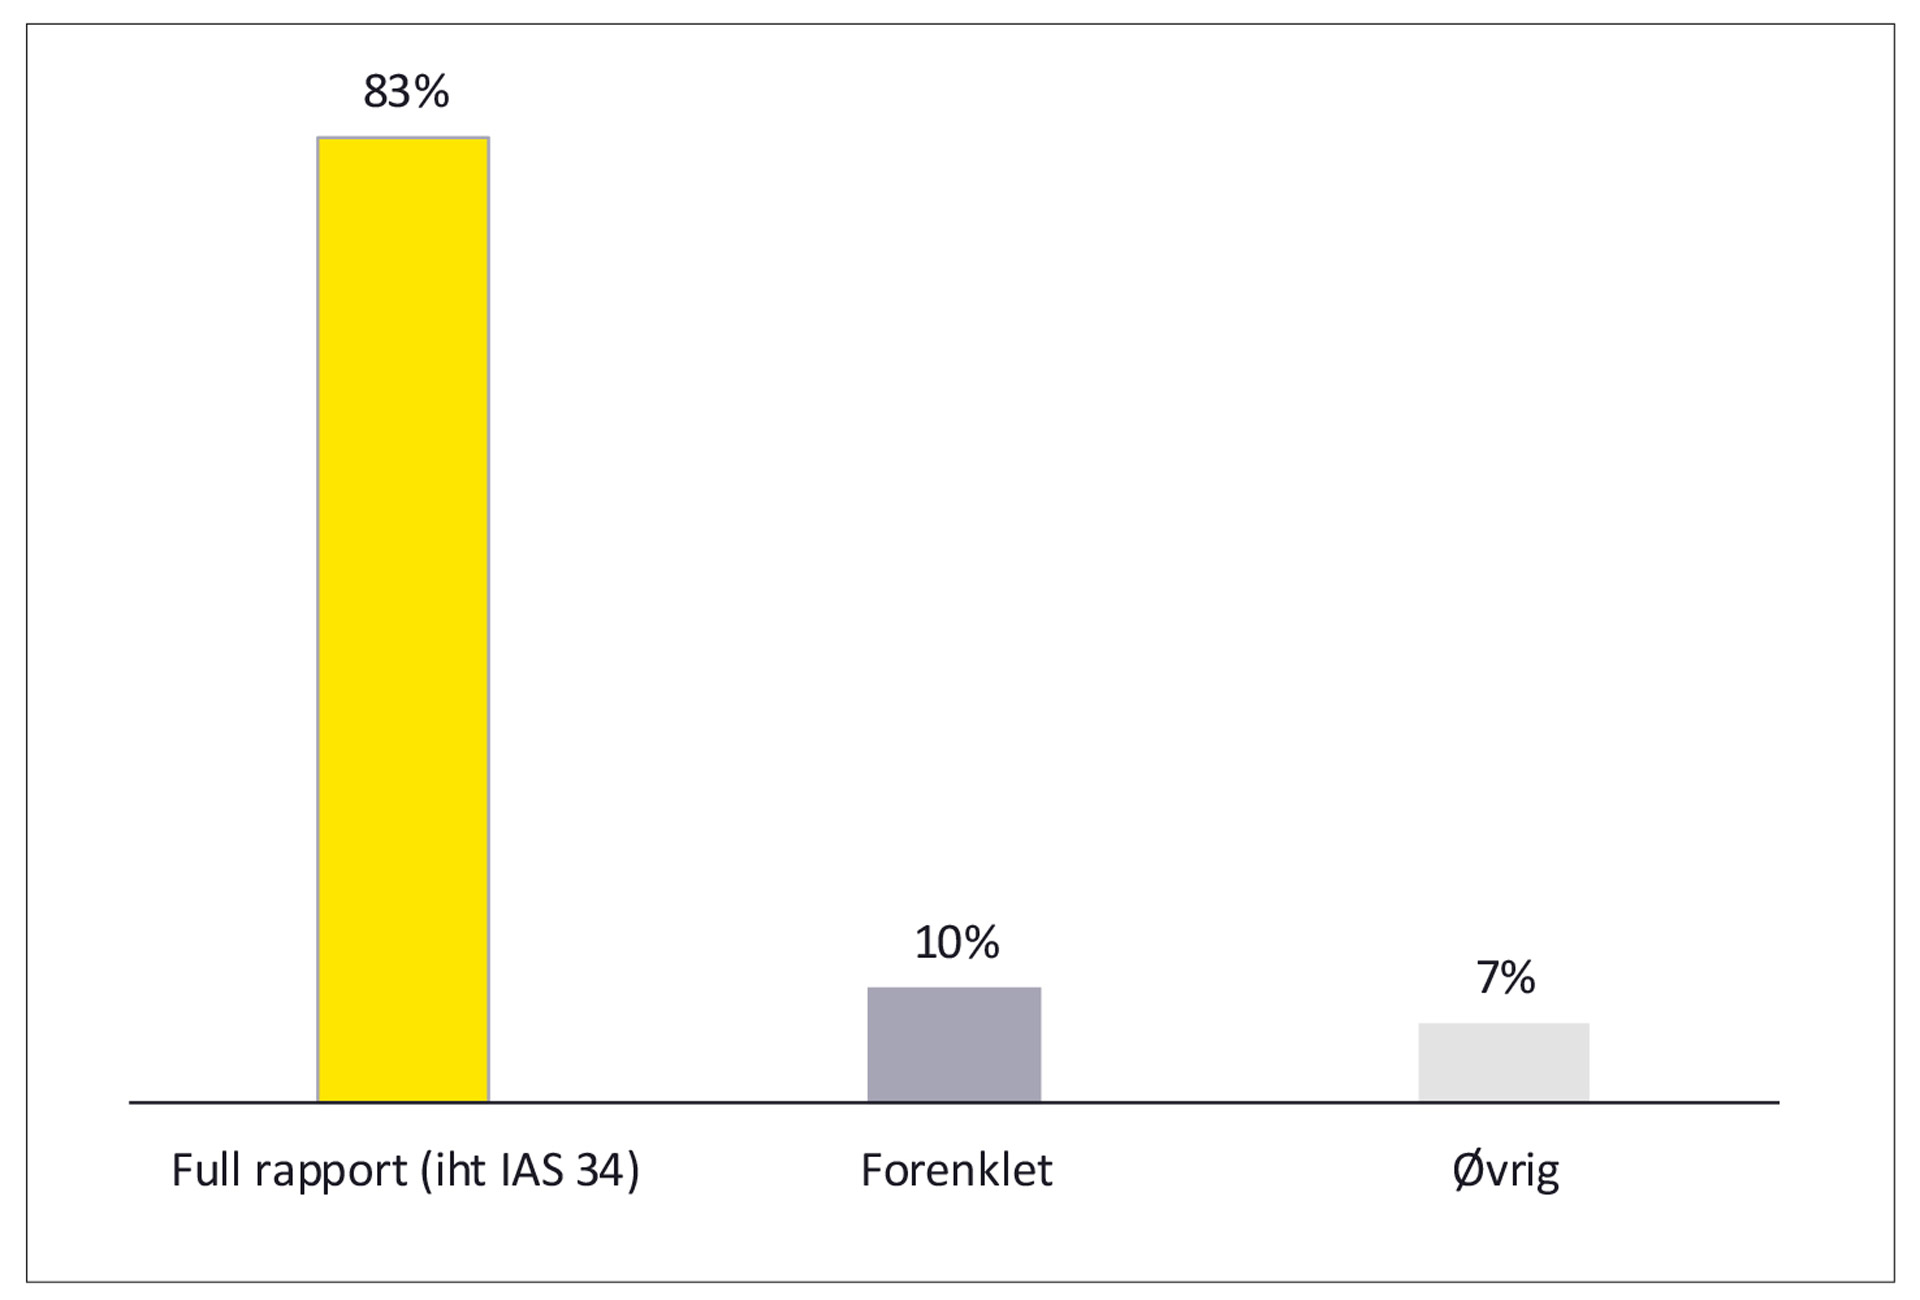
Figur 2: Andel selskaper (%) med full og forenklet kvartalsrappotering (2025)
En kan stille seg spørsmål om hvorfor selskaper som offentliggjør kvartalsvise tall ikke også avlegger delårsrapport etter IAS 34 i første og tredje kvartal. En mulig forklaring kan være at det anses som ressurskrevende å utarbeide en rapport som skal oppfylle alle kravene for delårsrapportering. Det kan også tenkes at selskapene anser at full rapportering kan bidra til et kortsiktig fokus hos ledelsen eller markedet. Den siste mulige forklaringen er imidlertid mindre relevant, formodentlig, ettersom det neppe er omfanget eller formatet av rapporten som potensielt kan lede til kortsiktig fokus, men snarere det at en rapporterer tall i det hele tatt.
Som nevnt innledningsvis, anbefaler Oslo Børs en forenklet rapportering dersom kvartalsrapport ikke avlegges i henhold til IAS 34. Til tross for dette viser undersøkelsen at selskapene som ikke rapporterte etter IAS 34 i første og tredje kvartal 2025 hadde ulike formater for sin kvartalsrapportering. Av selskapene som ikke hadde IAS 34-rapport for kvartalene, var det i overkant av seks av ti (18 av 28) som fulgte Oslo Børs’ anbefaling til forenklet rapportering (se kolonne for «forenklet» i figur 2). Disse rapportene inneholdt en omtale av utviklingen i perioden, samt resultatoppstilling, balanseoppstilling og kontantstrømoppstilling. Det var kun enkelte av disse selskapene som inkluderte noteinformasjon – de øvrige har vurdert at slik tilleggsinformasjon ikke var viktig for å bedømme selskapets stilling og resultat. Selskapene som hadde delårsrapport for første til tredje kvartal, hadde ingen annen form for rapport i fjerde kvartal utover årsrapporten.
Selskapene som ikke rapporterte kvartalsvise tall i tråd med anbefalingene til Oslo Børs, presenterte kun oppstillinger av resultatet og balansen (fem selskaper) (se kolonne for «øvrige» i figur 2), og utelot dermed kontantstrømoppstilling. Oppdatering uten kontantstrømoppstilling kan tilsløre et potensielt likviditetsproblem og eventuelt et større avvik mellom inntjening og netto kontantstrømmer.
Anbefalingen inneholder en presisering om at regnskapsprinsippene som anvendes, bør være i samsvar med IFRS og konsistent med prinsippene som brukes for den lovpålagte finansielle rapporteringen. Det var få selskaper som spesifiserte i rapporten at regnskapsprinsippene som ble brukt, var de samme som i årsrapporten for 2024 og at rapporten ikke oppfylte kravene i IAS 34. Manglende presisering av at prinsippene er de samme som i årsregnskapet, kan bety at andre prinsipper er benyttet. I disse tilfellene er det helt avgjørende at denne informasjonen gis, og nettopp derfor er det også helt essensielt at selskapene presiserer at de samme prinsippene er anvendt også når de faktisk er de samme.
Balanseføring
Mange selskaper driver med forsknings- og utviklingsaktiviteter som i fremtiden kan være verdiskapende. Utgifter til utvikling skal balanseføres som en internt utviklet immateriell eiendel gitt visse kriterier i IAS 38 Immaterielle eiendeler. Årets praksisundersøkelse viste at tre av ti selskaper balanseførte utgifter knyttet til forskning og utvikling i 2025-regnskapet. Det var spesielt én bransje som skilte seg ut ved gjennomgang av balanseføring av utviklingsutgifter, for alle selskapene (seks selskaper) som tilhørte industrien «Technology», balanseførte utgifter til forskning og utvikling. I noen bransjer var det ingen selskaper som i 2025-regnskapet balanseførte utgifter til forskning og utvikling. Dette gjaldt industriene «Basic Materials» (tre selskaper), «Customer Discretionary» (to selskaper), «Health care» (to selskaper), «Real Estate» (to selskaper) og «Telecommunications» (ett selskap).
IAS 38 krever at det i opplysningene om immaterielle eiendeler skal skilles mellom egenutviklede immaterielle eiendeler og andre immaterielle eiendeler. Standarden spesifiserer ikke hvordan dette skillet skal vises, men praksisundersøkelsen viste at syv av ti selskaper presenterte balanseførte utgifter til forskning og utvikling i en egen kategori/klasse i 2025-regnskapet.
Noen analytikere og investorer mener at balanseføring av utviklingsutgifter gjør selskaper mindre sammenlignbare, og at det dermed er vanskeligere å gjøre analyser på tvers av selskaper*Se for eksempel: Capitalized R&D: Simple Excel Examples and Full Models. En utfordring som trekkes frem er amortiseringsperioden. En lavere amortiseringsperiode vil gi lavere resultater, mens en lang amortiseringsperiode i mindre grad påvirker resultatene negativt. Variasjon i amortiseringsperioden i utvalget var betydelig. De vanligste amortiseringsperiodene var 3 år, 3–5 år, 3–7 år og 5 år. Men enkelte selskaper opplyste om amortiseringsperioder på 5–30 år, 1–10 år og 5–50 år. Når intervallene blir så store, f.eks. 5–50 år, er det fra brukerståsted mer krevende å forstå implikasjonene for resultatutviklingen.
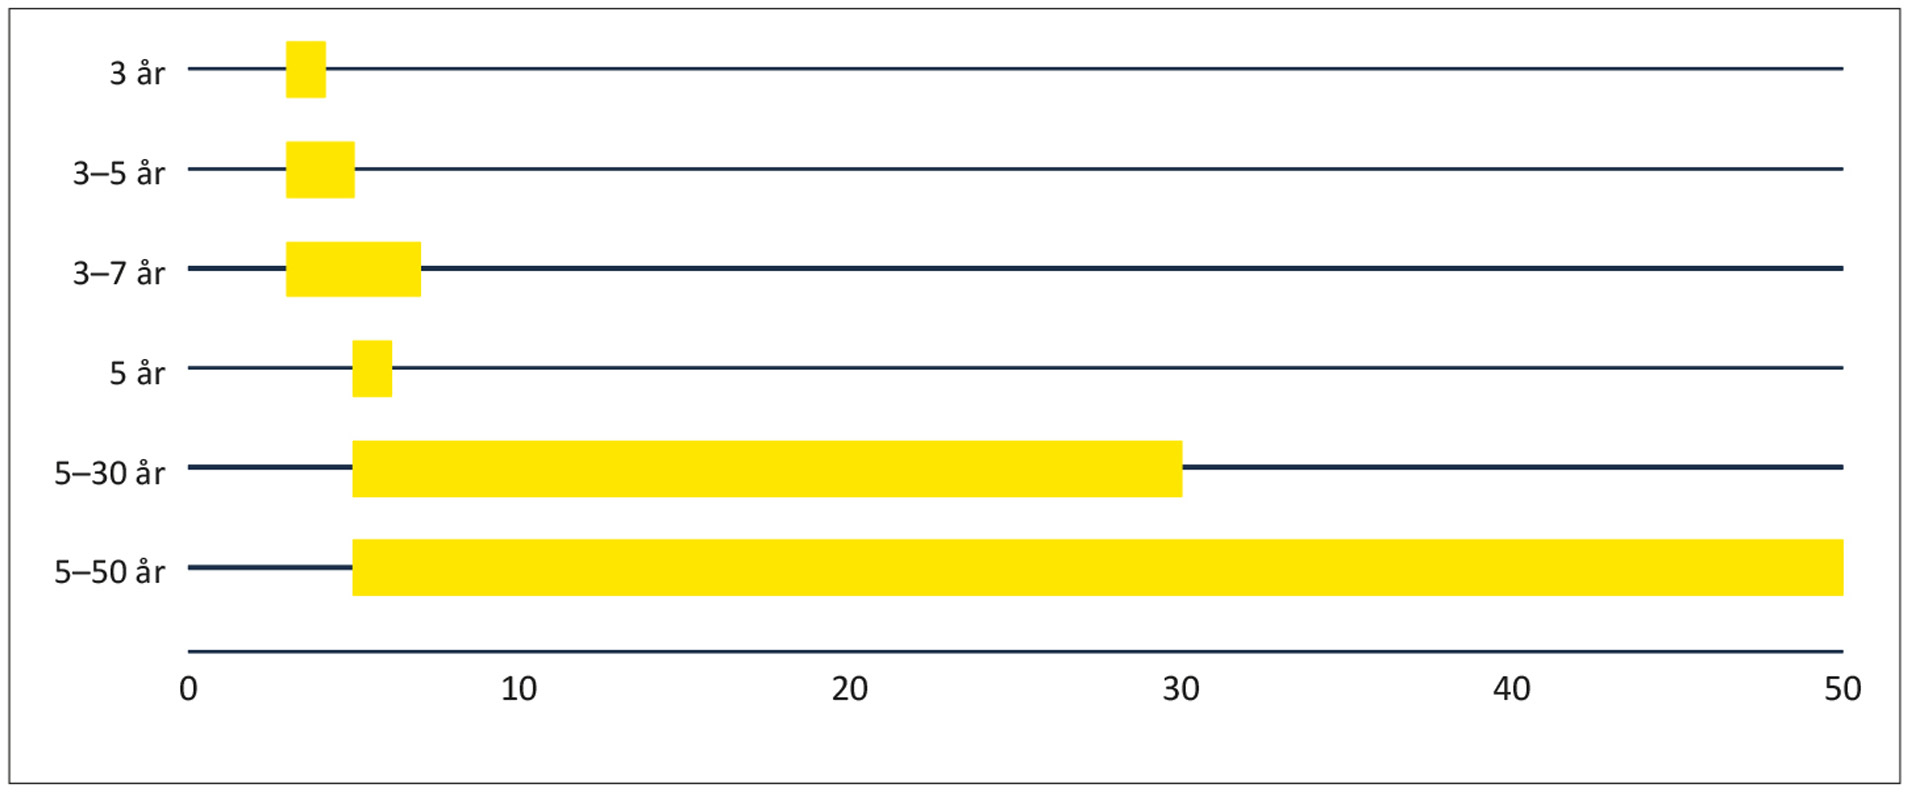
Figur 5: Observerte amortiseringsperioder — hvert felt viser intervallet som er oppgitt, i år
Utfordringen med de lange intervallene, som for eksempel 5–30 år og 5–50 år, er at det fører til uklarhet om hvor lang avskrivningshorisonten er eksplisitt for forskning og utvikling, spesielt når denne opplysningen gis for immaterielle eiendeler totalt sett, og ikke spesifiseres særskilt for forskning og utvikling. Slik opplysningene er gitt nå, kan det leses som at disse selskapene avskriver forskning og utvikling over 30 eller 50 år, som neppe er tilfellet.
Oppsummerende betraktninger
Funnene fra praksisundersøkelsen 2026 viser at utviklingen for delårsregnskap etter det standardiserte rammeverket som IAS 34 representerer, er fallende, noe brukerne er skeptiske til*Uttalelse om finansiell informasjon 2026, FFNs komité for finansiell informasjon (KFI).. Komiteen for finansiell informasjon (KFI) trekker i sin årlige uttalelse om finansiell informasjon frem at fordeler med kvartalsrapportering inkluderer riktigere kapitalkostnad, mindre informasjonsasymmetri, mindre konsentrert volatilitet og bedre eierskapsutøvelse.
God transparens om vurderinger, kriterier og amortisering av internt utviklede immaterielle eiendeler er sentralt for å gjøre regnskapet beslutningsnyttig. Brede intervaller for avskrivningstid for utgifter til forskning og utvikling gjør det mer krevende for brukerne å forstå resultateffekten, og svært lang avskrivningstid og uklarhet vedrørende lengden kan være problematisk. Det er nødvendig med mer transparente opplysninger om avskrivningstid for utgifter til forskning og utvikling.